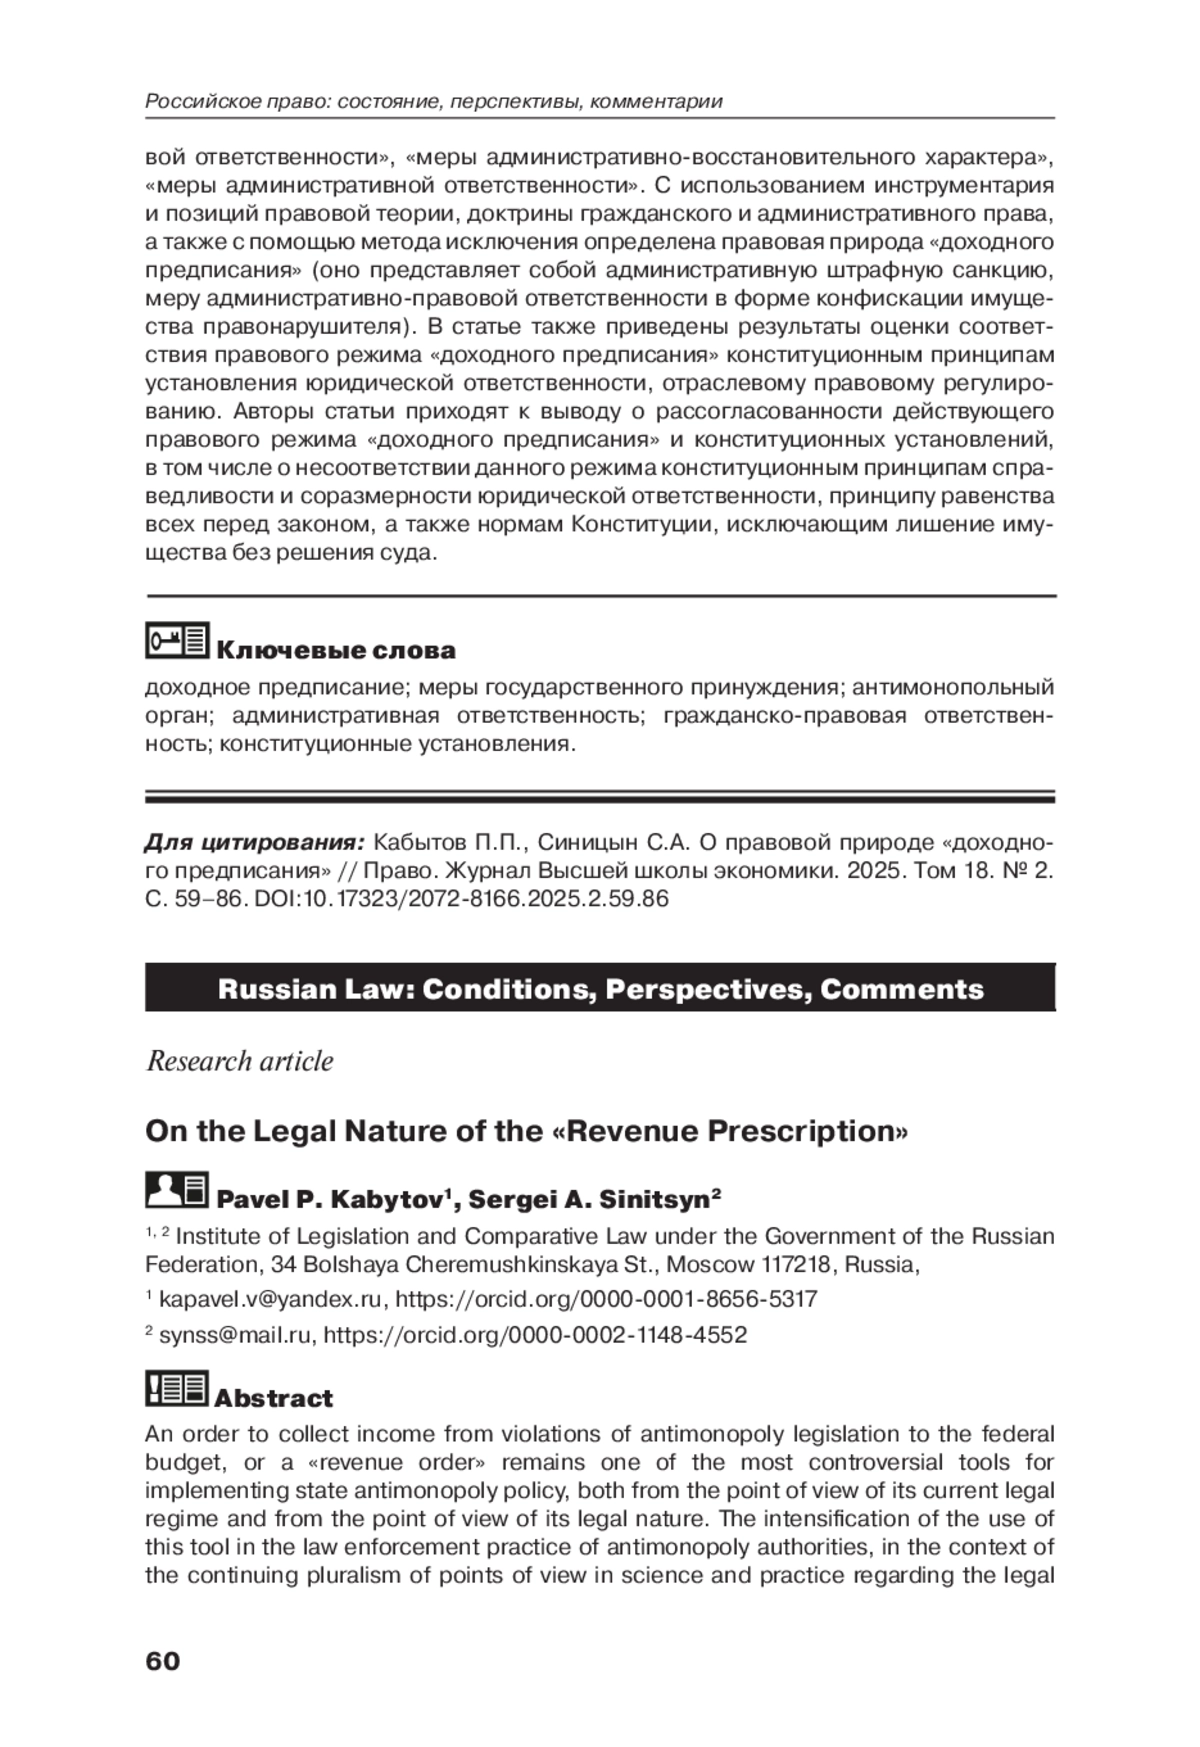
Предписание о взыскании в федеральный бюджет дохода, полученного вследствие нарушения антимонопольного законодательства («доходное предписание»), остается одним из наиболее спорных инструментов реализации государственной антимонопольной политики, как с точки зрения действующего правового режима, так и с точки зрения своей правовой природы. Использование данного инструмента в правоприменительной практике антимонопольных органов постоянно интенсифицируется, однако и в науке, и практике относительно правовой природы «доходного предписания» сохраняется много точек зрения. Это предопределяет потребность в комплексном исследовании «доходного предписания» как правового феномена. В статье показана динамика правовой регламентации «доходного предписания» в хронологическом аспекте; систематизированы предложенные в научной литературе и решениях судов варианты, позиции и аргументы касающиеся правовой природы «доходного предписания»; проведен анализ действующего законодательства и правоприменительной практики с позиций отечественной теории права, доктрины гражданского и административного права в целях однозначного определения правовой природы «доходного предписания». Особое внимание в статье уделено сопоставлению характерных черт «доходного предписания» с выработанными в науке права критериями, которые позволяют разграничить и соотнести «меры государственного принуждения», «меры гражданско-правовой ответственности», «меры административно-восстановительного характера», «меры административной ответственности». С использованием инструментария и позиций правовой теории, доктрины гражданского и административного права, а также с помощью метода исключения определена правовая природа «доходного предписания» (оно представляет собой административную штрафную санкцию, меру административно-правовой ответственности в форме конфискации имущества правонарушителя). В статье также приведены результаты оценки соответствия правового режима «доходного предписания» конституционным принципам установления юридической ответственности, отраслевому правовому регулированию.
Авторы статьи приходят к выводу о рассогласованности действующего правового режима «доходного предписания» и конституционных установлений, в том числе о несоответствии данного режима конституционным принципам справедливости и соразмерности юридической ответственности, принципу равенства всех перед законом, а также нормам Конституции, исключающим лишение имущества без решения суда.
Предпросмотр статьи



Идентификаторы и классификаторы
- SCI
- Право
Если у вас возникли вопросы или появились предложения по содержанию статьи, пожалуйста, направляйте их в рамках данной темы.