Конкурентоспособность и устойчивое развитие промышленного хозяйствующего субъекта во многом зависят от рационального и экономного использования материальных ресурсов. Прямые материальные затраты составляют большую часть расходов на производство исследуемых предприятий, что определило их позиционирование в качестве ключевого объекта оптимизации потребления в потоке создания ценности. Целью исследования, представленного в статье, выступает формирование условий, при которых становится возможным достижение предприятием «лидерства по затратам»; задачами - инструментализация мониторинга прямых материальных затрат по критерию возникновения отклонений от установленных норм и формирование форм выходной информации данного процесса. В ходе проведенного исследования использовались методы: абстрагирования, декомпозиции, комплексного экономического анализа, классификации, теории систем, сравнения, визуализации данных.
Идентификаторы и классификаторы
- SCI
- Экономика
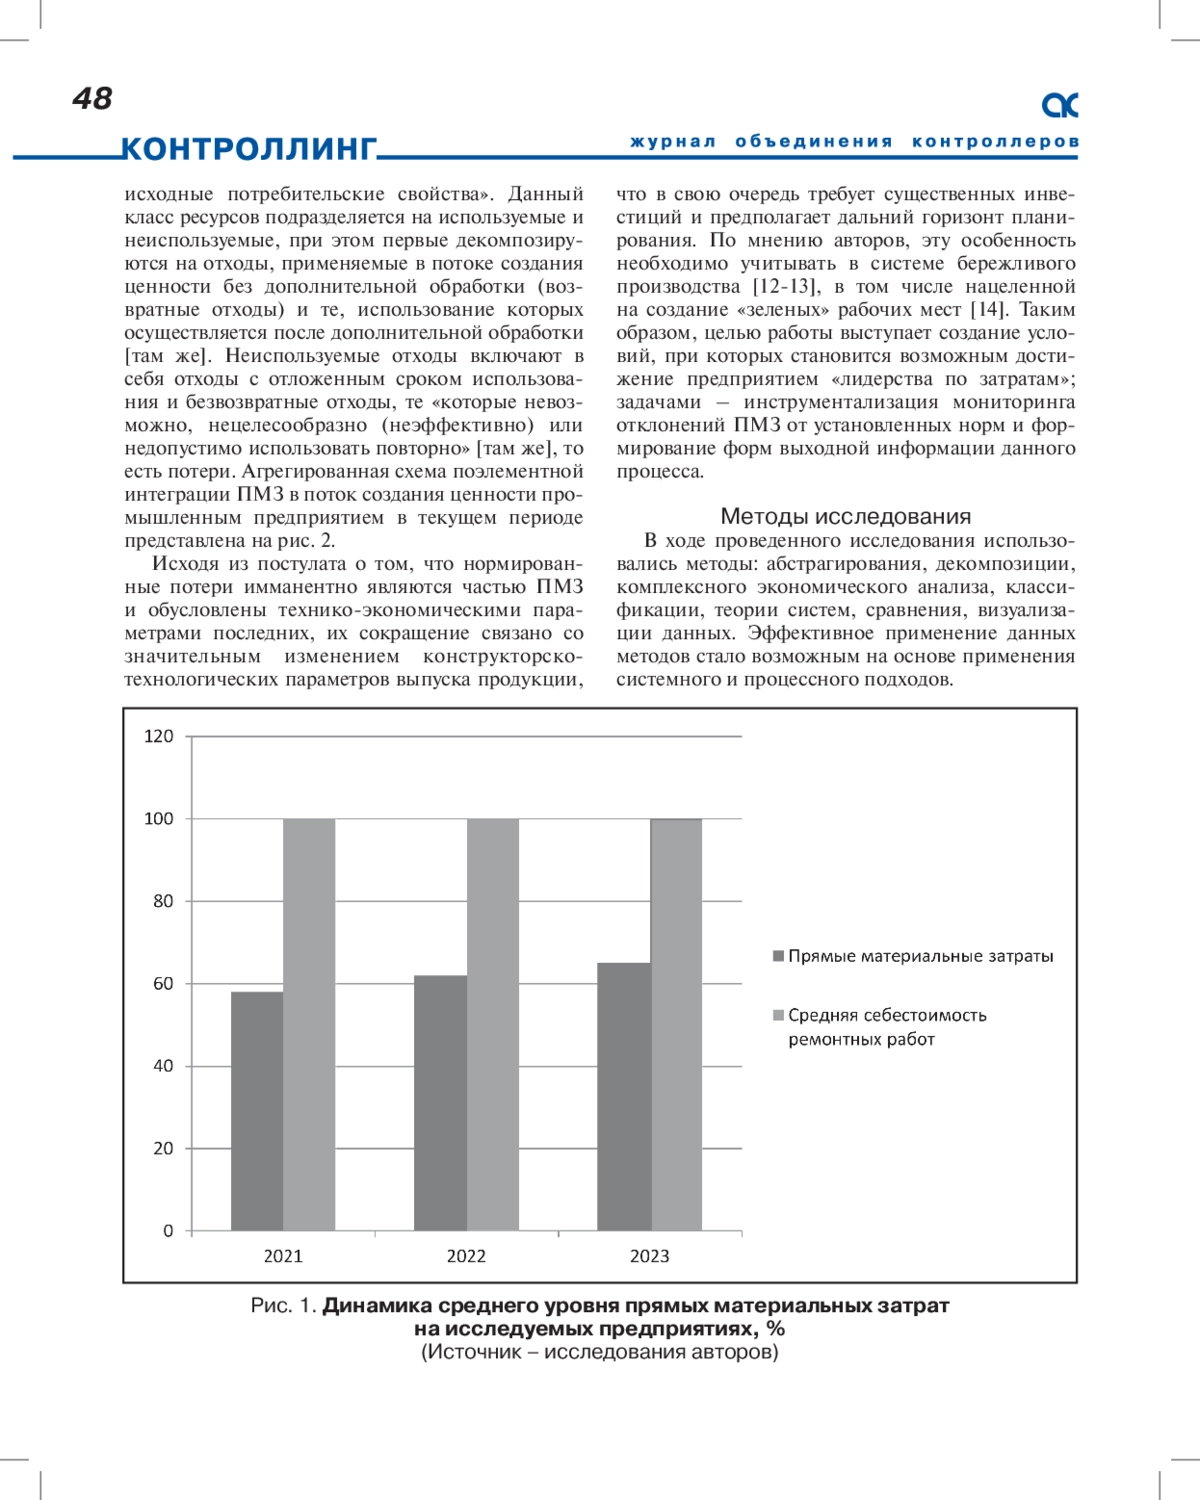
Конкурентоспособность, устойчивое развитие и финансовая стабильность хозяйствующих субъектов реального сектора экономики во многом зависят от успешной политики ценообразования выпускаемой ими продукции. Нельзя не согласиться с постулатом о том, что «повышение конкурентоспособности можно достичь путем снижения… цены (продукции – авторы) по отношению к цене аналогичного… продукта конкурента» [1]. В [2] приводятся статистические данные о том, что 37% представителей российского бизнеса уверены в том, что «низкая цена остается в числе ключевых факторов конкурентоспособности». Решение проблемы поддержания «низкой цены» во многом зависит от «лидерства по затратам» [3], предполагающего разумное и хорошо спланированное снижение уровня последних. Р. В. Лаврентьев [4] позиционирует низкую себестоимость продукции в качестве «одного из главных преимуществ компании… в условиях жесткой конкуренции». Необходимость усилий менеджмента предприятия по перманентному снижению затрат в целом, рационализации и экономии ресурсов на всех этапах операционного цикла подчеркивается в профильных работах
Если у вас возникли вопросы или появились предложения по содержанию статьи, пожалуйста, направляйте их в рамках данной темы.
Список литературы
1. Ефимов В.В., Паймушкина Н.В. Снижение затрат как фактор конкурентоспособности // Вестник УлГТУ. 2007. № 2. С. 69-75. EDN: RBIGBL
2. Тетушкин В.А. Оценка конкурентоспособности в российском бизнесе в неблагоприятных условиях // Финансы и кредит. 2016. № 48.С. 46-64. EDN: XERXHZ
3. Сироткин С.А., Кельчевская Н.Р. Стратегический менеджмент на предприятии: учеб. пособие. - М.: ИНФРА-М; Екатеринбург: Изд-во Урал. ун-та, 2018. - 246 с.
4. Лаврентьев Р.В. Применение методики Activity based costing для определения себестоимости продукции на предприятиях с высоким уровнем косвенных затрат // Ученые записки Российской академии предпринимательства. 2008. № 12. С. 128-135. EDN: OFTVJV
5. Морозкина И.В. О совершенствовании методов снижения затрат на предприятии // Экономика и предпринимательство. 2014. № 12-2 (53). С. 767-773. EDN: TGWOLR
6. Оганесян А.С., Игнатьева Т.А., Кузнецов А.О. Актуальные проблемы путей и методов снижения себестоимости продукции // Modern economy success. 2017. № 6. С. 192-195. EDN: YNDSHU
7. Керимов В.Э. Управленческий учет и классификация затрат // Консультант директора. 2002. № 14 (170). С. 23-28. EDN: WKWVIB
8. Кажуро Н.Я. Конкуренция как механизм рынка // Наука и техника. 2015. № 4. С. 77-84. EDN: SVJEYZ
9. Горянская И.В. Развитие конкурентных преимуществ в системе стратегического управления // Экономика железных дорог. 2019. № 10.С. 15-21. EDN: YGBMXX
10. ГОСТ 14.322-83. Нормирование расхода материалов. Основные положения (с Изменением № 1), Электронный фонд правовых и нормативно-технических документов. [Электронный ресурс]. URL: https://docs.cntd.ru/document/1200012273 (дата обращения 07.01.2024).
11. ГОСТ 30772-2001. Ресурсосбережение. Обращение с отходами. Термины и определения, Электронный фонд правовых и нормативнотехнических документов. [Электронный ресурс]. URL: https://docs.cntd.ru/document/1200028831 (дата обращения 19.02.2024).
12. Балашова, Е. С. Генезис и систематизация результатов внедрения бережливого производства в различных секторах российской экономики / Е. С. Балашова, Е. А. Громова // Вестник Пермского университета. Серия: Экономика. – 2015. – № 3(26). – С. 61-68. EDN: UMKVXX
13. Беспятых В.И., Лукин А.С., Пантелеев Д.Н. Обеспечение конкурентоспособности предпринимательских структур на основе концепции бережливого производства: монография. - Киров: Жидков В.А., 2007. - 176 с. EDN: QSKEVP
14. Хаирова Э.А. “Зеленые” рабочие места как основа развития устойчивой экономики XXI века // Глобальная экономика и национальная безопасность. 2022. № 3. С. 13-19. EDN: OIPJEV
15. Мизиковский И.Е. Проактивный мониторинг потребления производственных ресурсов в потоке создания ценности промышленным предприятием // Вестник Нижегородского университета им. Н.И. Лобачевского. Серия: Социальные науки. 2021. № 2 (62). С. 30-36. DOI: 10.52452/18115942_2021_2_30 EDN: YDJJYD
Выпуск
Другие статьи выпуска
Данная статья является продолжением исследований, проводимых авторами на протяжении последних восьми лет, результаты которых публиковались в журнале «Контроллинг» на тему внедрения технологий контроллинга в высокотехнологичных областях здравоохранения, включая оценку соответствия систем менеджмента качества на предприятиях медицинской промышленности и обеспечение организационно-экономической устойчивости этих предприятий в кластерных структурах. Настоящее исследование посвящено разработке механизма внедрения сквозной системы менеджмента качества на основе стандартов ИСО на предприятиях медицинской и фармацевтической промышленности, а также медицинских организациях, являющихся участниками инновационной кластерной структуры. Авторами показано, что с учетом социальной значимости рассматриваемых отраслей народного хозяйства, а также значительного государственного участия в финансировании программ и проектов развития здравоохранения и промышленности, механизмы внедрения систем менеджмента качества являются необходимым условием соблюдения регуляторных требований, и их эффективность может быть существенно повышена при условии применения инструментов контроллинга.
Статья посвящена рассмотрению практических аспектов функционирования системного подхода к управлению рисками, основанного на Государственной интегрированной информационной системе «Электронный бюджет» посредством использования системы риск-контроллинга. Анализируются перспективы, возможности и преимущества использования системы риск-контроллинга для обеспечения эффективного управления финансовыми ресурсами и контроля за рисками. Внедрение и функционирование системы риск-контроллинга на основе Государственной интегрированной информационной системы «Электронный бюджет» является целесообразным процессом, так как существующий инструментарий не позволяет осуществлять риск-контроллинг в силу наличия у отдельных инструментов определенной специфики. Так, «Риск-мониторинг» как инструмент организации контроля, с учетом доработки в рамках специфики риск-контроллинга, позволит перейти к качественно иному методу оценки эффективности деятельности организаций бюджетной сферы.
В статье выявлены современные теоретико-методические проблемы корпоративного управления, к числу которъа. относится незначительная роль контроллинга в системе корпоративного управления. Изложены теоретико-методические основы формирования базовой концепции контроллинга, а также приведены результаты систематизации частных концепций контроллинга. Предложено и обосновано применение концепции сбалансированности интересов стейкхолдеров в качестве базовой концепции контроллинга для корпоративного управления.
Авторами рассмотрены задачи и место инженерного проекта в системе научно-исследовательских и опытноконструкторских работ при выводе новой техники на рынок. Приведены основные и ключевые принципы, характеризующие инженерные проекты, а также разработана классификация таких проектов и перечислены причины их зарождения. Рассмотрены направления повышения эффективности инженерных проектов и обоснована необходимость усиления государственного контроля за их результатами путем организации внешнего контроллинга в проектных организациях.
Актуальность данной работы обусловлена следующими факторами: ускорение темпов цифровизации большинства отраслей в России; нарастание объемов данных, которые требуется контролировать и анализировать с целью принятия стратегических решений по развитию бизнеса на нестабильном рынке; необходимость перехода на отечественные технологические решения в рамках программы по импортозамещению в России. Совокупность указанныых факторов обуславливает цифровую трансформацию отечественных предприятий. Одним из направлений цифровой трансформации является переход к принятию решений на основе данных, что позволяет организации не только более точно адаптироваться к потребностям клиентов, но и помогает эффективнее управлять рисками и ресурсами, поскольку анализ данных позволяет распознавать тенденции на рынке и предсказывать изменения, делая бизнес более устойчивым. Благодаря внедрению подхода к принятию решений на основе данных, компании могут эффективнее использовать свои ресурсы. Основным инструментом, используемым в описанном подходе, становятся Business Intelligence Systems (BI-системы), способные собирать и интегрировать данные из разных источников. Анализу тенденций развития BI-систем и посвящена данная статья. В работе рассмотрены особенности архитектуры, стандартный и расширенный функционал BI-систем.
Существующие в настоящее время подходы и показатели, используемые для оценки готовности предприятия к диверсификации, имеют ряд недостатков. В статье рассмотрены основные факторы производственной системы, влияющие на успешность проекта диверсификации. Предложена классификации типов предприятий в координатах: технология - рынок и варианты - объемы, а также в координатах: продукт - процесс и варианты - объемы. Приведено сравнение основных; типов производства. Усовершенствован индекс Берри для оценки потенциала предприятия к диверсификации. Разработан показатель потребности в трансформации производственной системы для выбора проекта диверсификации.
В статье рассматривается подход к проведению оценки остроты кризисной ситуации в сфере кадровой безопасности экономического субъекта. Авторами предложена система индикативных показателей (индикаторов), мониторинг фактических значений которых позволит системе контроллинга персонала предприятия оперативно выявлять возникающие угрозы и минимизировать риски, связанные со снижением кадрового потенциала, изменением структуры трудовых ресурсов, увольнением сотрудников. Исследование данных индикаторов на основе изучения интенсивности отклонений фактических показателей от их пороговых значений позволит выявить проблемы и уровень серьезности угроз кадровой безопасности для проведения немедленных корректирующих действий.
Статистика статьи
Статистика просмотров за 2026 год.
Издательство
- Издательство
- ОБЪЕДИНЕНИЕ КОНТРОЛЛЕРОВ
- Регион
- Россия, Москва
- Почтовый адрес
- 105005, г Москва, Басманный р-н, ул 2-я Бауманская, соор 5
- Юр. адрес
- 105005, г Москва, Басманный р-н, ул 2-я Бауманская, соор 5
- ФИО
- Фалько Сергей Григорьевич (ИСПОЛНИТЕЛЬНЫЙ ДИРЕКТОР)
- Контактный телефон
- +7 (___) _______