

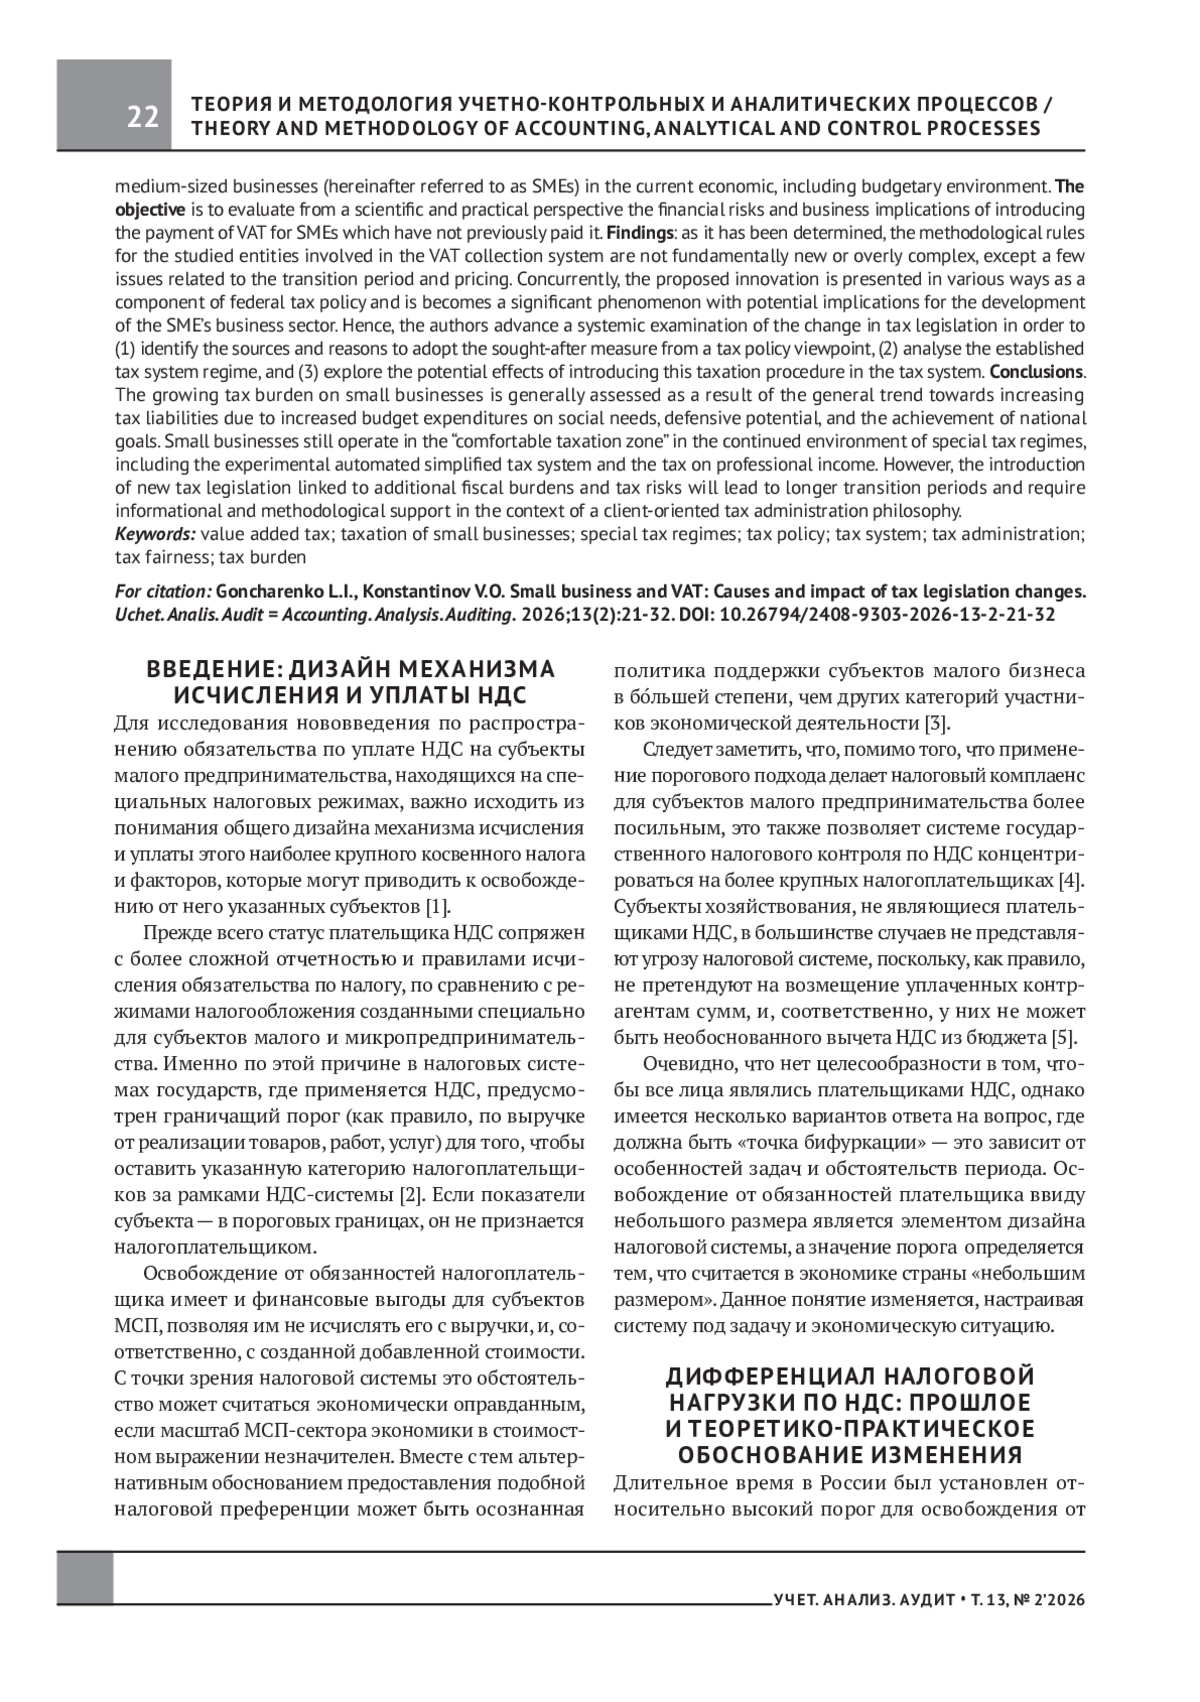
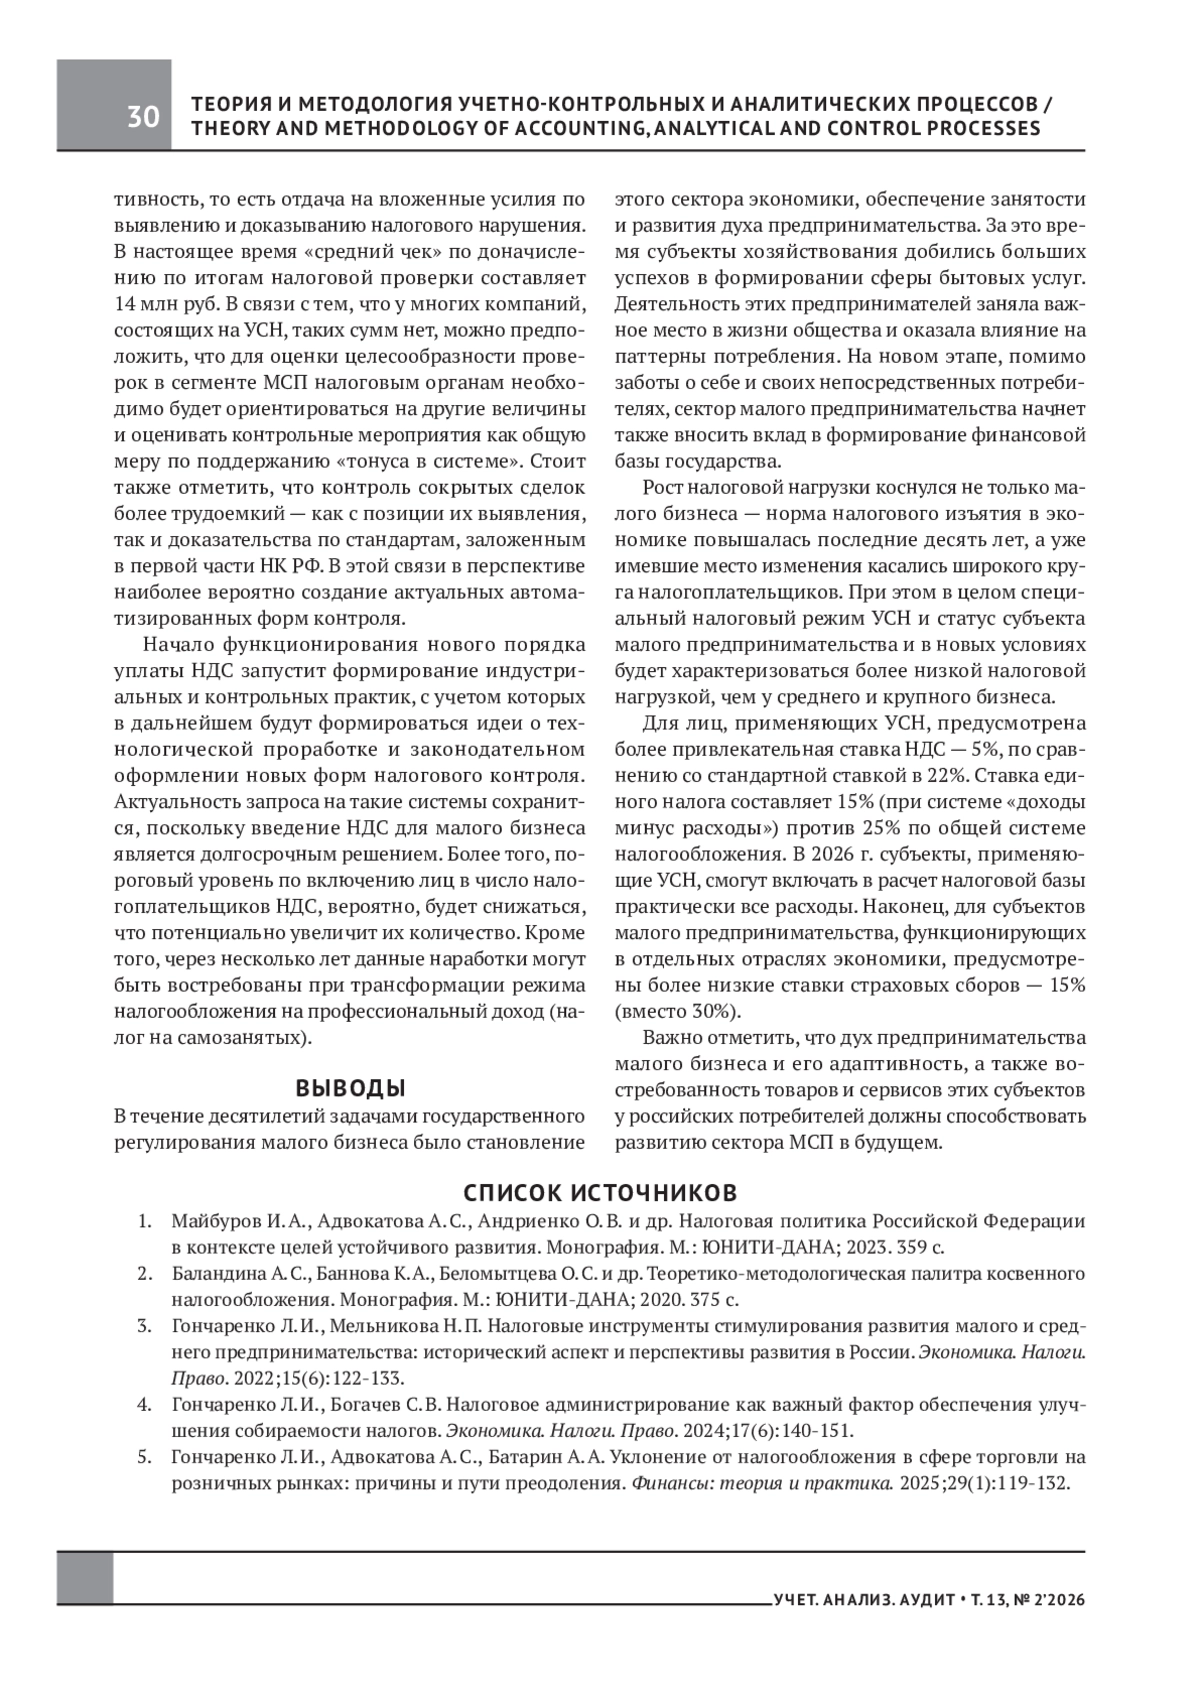
Предмет исследования — резонансные изменения в налоговой системе в 2026 г. в части введения налога на добавленную стоимость для предпринимателей с выручкой более 20 млн руб. в год. Актуальность темы состоит не столько в технической (безусловно, имеющей значение) части нововведения, сколько в принципах изменения налоговой системы в отношении налогообложения субъектов малого и среднего предпринимательства (далее — МСП) в современных экономических, в том числе бюджетных, условиях. Цель: оценить с научной и практической точки зрения финансовые риски и предпринимательские последствия введения НДС для субъектов сектора МСП, ранее не являвшихся его плательщиками. Результаты. Установлено, что методологические правила для исследуемых субъектов в рамках системы взимания НДС не являются принципиально новыми или чрезмерно сложными, за исключением ряда вопросов переходного периода и ценообразования. Вместе с тем нововведение в предложенной форме разносторонне характеризуется как составляющая налоговой политики на федеральном уровне и выступает значимым явлением с потенциальными последствиями для развития сектора малого и среднего предпринимательства. Таким образом, авторами представлено системное рассмотрение изменения налогового законодательства с целью (1) определения истоков и причин принятия искомой меры с точки зрения налоговой политики, (2) анализа самого установленного режима налогообложения, а также (3) исследование предполагаемых последствий введения нового порядка налогообложения на уровне налоговой системы. Выводы. Повышение налоговой нагрузки на субъектов малого предпринимательства в целом оценивается как проявление общего тренда на рост налоговых обязательств в связи с увеличением бюджетных расходов на социальные нужды, обороноспособность и достижение национальных целей. Вместе с продолжением функционирования специальных налоговых режимов, включая эксперименты по АУСН и налогу на профессиональный доход, субъекты малого предпринимательства продолжают находиться в зоне «комфортного» налогообложения. Однако введение в налоговое законодательство новшеств, имеющих последствия в виде дополнительной фискальной нагрузки и налоговых рисков, будет сопровождаться более длительными переходными периодами с обеспечением информационной и методической помощи в контексте клиентоориентированной философии налогового администрирования.
Предпросмотр статьи



Идентификаторы и классификаторы
- SCI
- Экономика
Если у вас возникли вопросы или появились предложения по содержанию статьи, пожалуйста, направляйте их в рамках данной темы.


